200 $ de plus par mois valent quatre ans de retraite.
Planifier ne prédit pas l’avenir : il montre ce que ton rythme actuel produit si rien ne change, et de combien un geste déplace la date.
Yoseri n’est pas encore ouvert en dehors du Canada.
Cette page décrit le produit tel qu’il fonctionne au Canada. Les régimes de retraite, les abris fiscaux et les banques branchées y sont canadiens : ils ne se transposent pas. Chez toi, ce serait plutôt le régime public local, avec les abris fiscaux locaux comme abris fiscaux et ton administration fiscale en face.
On ne prétend pas connaître ces règles aujourd’hui — les brancher demande du travail, pas une traduction. Dis-nous où tu es : l’ordre d’ouverture des marchés se décide là.
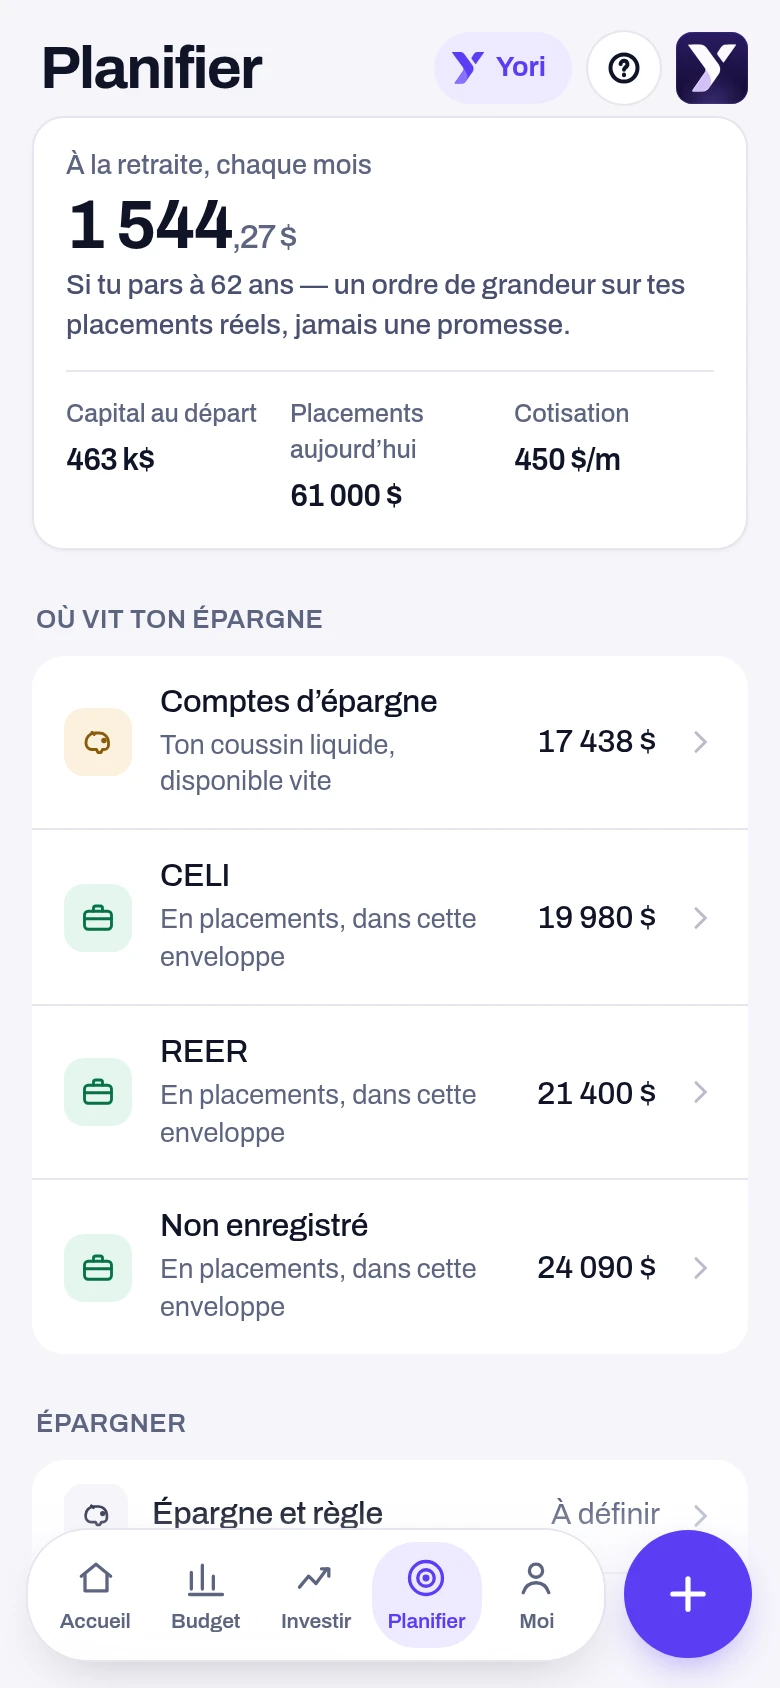
Le rythme actuel te mène à 2056. Ce n’est pas une fatalité, c’est une arithmétique.
Trois projections sur les mêmes données : ce que tu fais aujourd’hui, 200 $ de plus par mois, et la dette de carte soldée d’abord. Les trois utilisent les mêmes hypothèses — seul ton geste change.
Ton coussin couvre 2,4 mois de dépenses. Passer à trois mois demande 1 680 $ de plus, soit sept mois au rythme actuel — et retarde l’objectif de quatre mois seulement.
Une projection sans ses hypothèses est un chiffre inventé.
Elles sont écrites, pas cachées dans le code. Change-en une, les trois scénarios se recalculent devant toi.
Vois où mène ton rythme actuel.
Planifier ne prédit rien : il prolonge tes montants réels et montre le mois qui coince.
La démo tourne sur des données de test. Aucun identifiant bancaire n’est demandé.
À lire sur le sujet.
Le média de Yoseri déplie ces mécanismes calcul à l’appui, avec des exemples chiffrés que tu peux refaire à la main.
CELIAPP ou CELI : le même 34 000 $ ne vaut pas la même chose
Deux comptes, une seule mise de fonds. L’un te rend une partie de ton impôt tout de suite, l’autre non. Sur un objectif de 34 000 $, l’écart se compte en milliers.
· 6 min Le DécryptageL’ordre dans lequel tu vides tes comptes vaut 64 800 $
Accumuler est la moitié du travail. Personne ne regarde l’autre moitié avant d’y être — et entre le meilleur et le pire ordre de retrait, l’écart atteint 64 800 $ sur trente ans.
· 6 min Le DécryptageDemander sa rente à 60, 65 ou 70 ans : le calcul qu’on ne fait jamais
Reporter sa rente publique de cinq ans la fait passer de 890 $ à 1 264 $ par mois. Le calcul est simple ; ce qu’il cache l’est moins — il engage une hypothèse sur ta propre longévité.
· 5 min Le DécryptageRetirer 10 000 $ de son REER en laisse 6 000 $
La retenue à la source n’est pas l’impôt. Elle est un acompte — et le droit de cotisation, lui, ne revient jamais.
· 5 min Le DécryptageCELI ou REER : à taux égal, l’écart est de zéro dollar
Ce n’est pas une question de produit, c’est une question d’un seul chiffre : ton taux marginal aujourd’hui contre celui que tu auras au retrait. Sur 5 000 $ et vingt-cinq ans, il décide de 2 146 $.
· 6 min La BrèveSortir 5 000 $ de ton CELI et les remettre la même année n’est pas neutre
Le droit que tu libères en retirant ne revient pas tout de suite. Il revient le 1er janvier suivant — et c’est la façon la plus courante de cotiser en trop sans le savoir.
· 2 min Le LexiqueTaux marginal
Le taux qui frappe ton prochain dollar, pas ceux d’avant. Franchir un palier fédéral en 2026 fait bouger ton taux moyen de seize centièmes de point — et te laisse 82,8 % de ton augmentation.
· 1 min Le LexiqueCrédit ou déduction
1 000 $ en déduction et 1 000 $ en crédit ne valent pas la même chose — sauf si tu es dans la première tranche. Au-delà, l’écart est exactement ton taux marginal moins 14 %.
· 1 min Le DécryptageTravailleur autonome : la deuxième année, tu paies deux ans d’impôt
Le choc de trésorerie de l’an 2 ne vient pas d’un impôt plus élevé. Il vient du calendrier : le solde de l’année écoulée et les acomptes de l’année en cours tombent dans les mêmes douze mois.
· 6 min