200 $ más al mes valen cuatro años de jubilación.
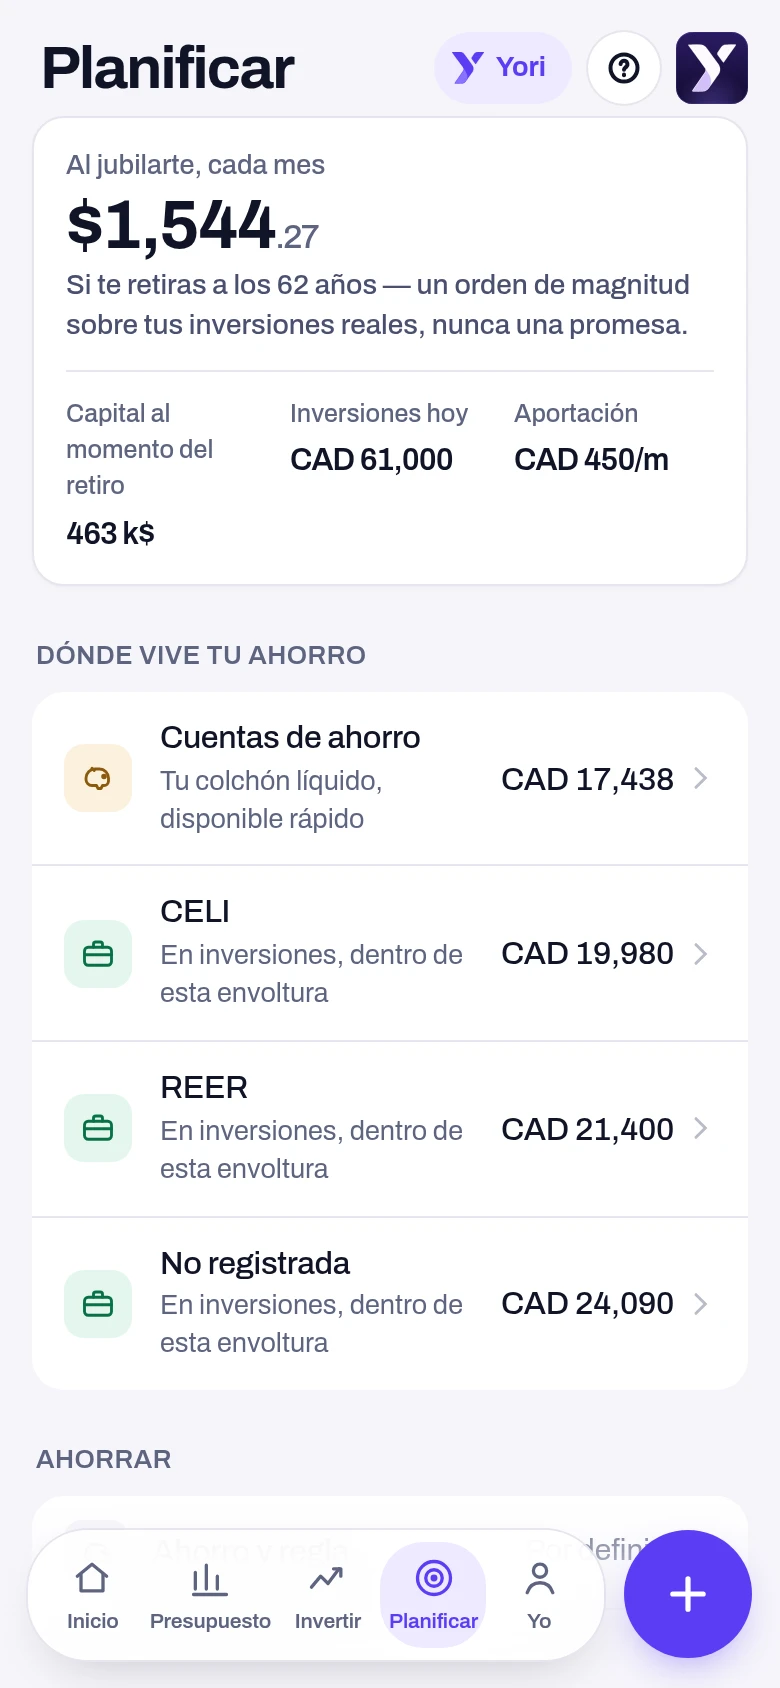
Planificar no predice el futuro: muestra lo que produce tu ritmo actual si nada cambia, y cuánto desplaza la fecha un solo gesto.
Yoseri aún no está abierto fuera de Canadá.
Esta página describe el producto tal como funciona en Canadá. Los planes de pensiones, las cuentas con ventaja fiscal y los bancos conectados de aquí son canadienses: no se trasladan. Donde tú estás, sería más bien el plan público local, con las cuentas con ventaja fiscal locales y tu administración tributaria enfrente.
No pretendemos conocer esas reglas hoy: conectarlas es trabajo, no una traducción. Dinos dónde estás: el orden de apertura de los mercados se decide ahí.
Tu ritmo actual te lleva a 2056. No es una fatalidad, es aritmética.
Tres proyecciones sobre los mismos datos: lo que haces hoy, 200 $ más al mes, y la deuda de la tarjeta saldada primero. Las tres usan las mismas hipótesis — solo cambia tu gesto.
Tu colchón cubre 2,4 meses de gastos. Pasar a tres meses requiere 1 680 $ más, es decir, siete meses al ritmo actual — y solo retrasa el objetivo cuatro meses.
Una proyección sin sus hipótesis es una cifra inventada.
Están escritas, no escondidas en el código. Cambia una y los tres escenarios se recalculan delante de ti.
Mira adónde lleva tu ritmo actual.
Planificar no predice nada: prolonga tus importes reales y muestra el mes que aprieta.
La demo funciona con datos de prueba. No se pide ningún identificador bancario.
Para seguir con el tema.
El medio de Yoseri desmonta estos mecanismos con las cuentas a la vista, con ejemplos que puedes rehacer a mano.
FHSA o TFSA: los mismos 34 000 $ no valen lo mismo
Dos cuentas, una sola entrada. Una te devuelve parte de tu impuesto enseguida, la otra no. Sobre un objetivo de 34 000 $, la diferencia se cuenta en miles.
· 6 min El AnálisisEl orden en que vacías tus cuentas vale 64 800 $
Acumular es la mitad del trabajo. Nadie mira la otra mitad hasta que llega — y entre el mejor y el peor orden de retirada, la diferencia llega a 64 800 $ en treinta años.
· 6 min El AnálisisPedir la pensión a los 60, 65 o 70: el cálculo que nunca se hace
Aplazar tu pensión pública cinco años la lleva de 890 $ a 1 264 $ al mes. El cálculo es sencillo; lo que esconde, menos — compromete una hipótesis sobre tu propia longevidad.
· 5 min El AnálisisSacar 10 000 $ de un RRSP te deja 6 000 $
La retención en origen no es el impuesto. Es un anticipo — y el derecho de aportación no vuelve nunca.
· 5 min El AnálisisCELI o REER: a tipo igual, la diferencia es de cero dólares
No es una cuestión de producto, es una cuestión de una sola cifra: tu tipo marginal de hoy contra el que tendrás al retirar. Sobre 5 000 $ y veinticinco años, decide 2 146 $.
· 6 min El BreveSacar 5 000 $ de tu CELI y devolverlos el mismo año no es neutro
El espacio que liberas al retirar no vuelve enseguida. Vuelve el 1 de enero siguiente — y es la forma más común de aportar de más sin saberlo.
· 2 min El GlosarioTipo marginal
El tipo que golpea tu próximo dólar, no los anteriores. Cruzar un tramo federal en 2026 mueve tu tipo medio dieciséis centésimas de punto — y te deja el 82,8 % de tu subida.
· 1 min El GlosarioCrédito o deducción
1 000 $ en deducción y 1 000 $ en crédito no valen lo mismo — salvo si estás en el primer tramo. Por encima, la diferencia es exactamente tu tipo marginal menos el 14 %.
· 1 min El AnálisisAutónomo: el segundo año pagas dos años de impuestos
El choque de tesorería del año 2 no viene de un impuesto más alto. Viene del calendario: el saldo del año pasado y los pagos a cuenta del año en curso caen en los mismos doce meses.
· 6 min