Una regla seguida, no una transferencia hecha en tu lugar.
Ahorra sin pensarlo. Una regla activada en cada nómina, un colchón de seguridad, objetivos fechados — y la diferencia hasta cada uno, siempre a la vista.
Yoseri aún no está abierto fuera de Canadá.
Esta página describe el producto tal como funciona en Canadá. Los planes de pensiones, las cuentas con ventaja fiscal y los bancos conectados de aquí son canadienses: no se trasladan. Donde tú estás, sería más bien el plan público local, con las cuentas con ventaja fiscal locales y tu administración tributaria enfrente.
No pretendemos conocer esas reglas hoy: conectarlas es trabajo, no una traducción. Dinos dónde estás: el orden de apertura de los mercados se decide ahí.
800 $ por nómina, repartidos antes de existir en tu cuenta.
El único mecanismo de ahorro que aguanta con el tiempo: un importe sale el día de tu nómina, no a fin de mes con lo que sobra. 800 $ sobre unos ingresos de 4 350 $ son el 18,4 % de lo que ganas.
Un solo importe, tres destinos decididos de antemano.
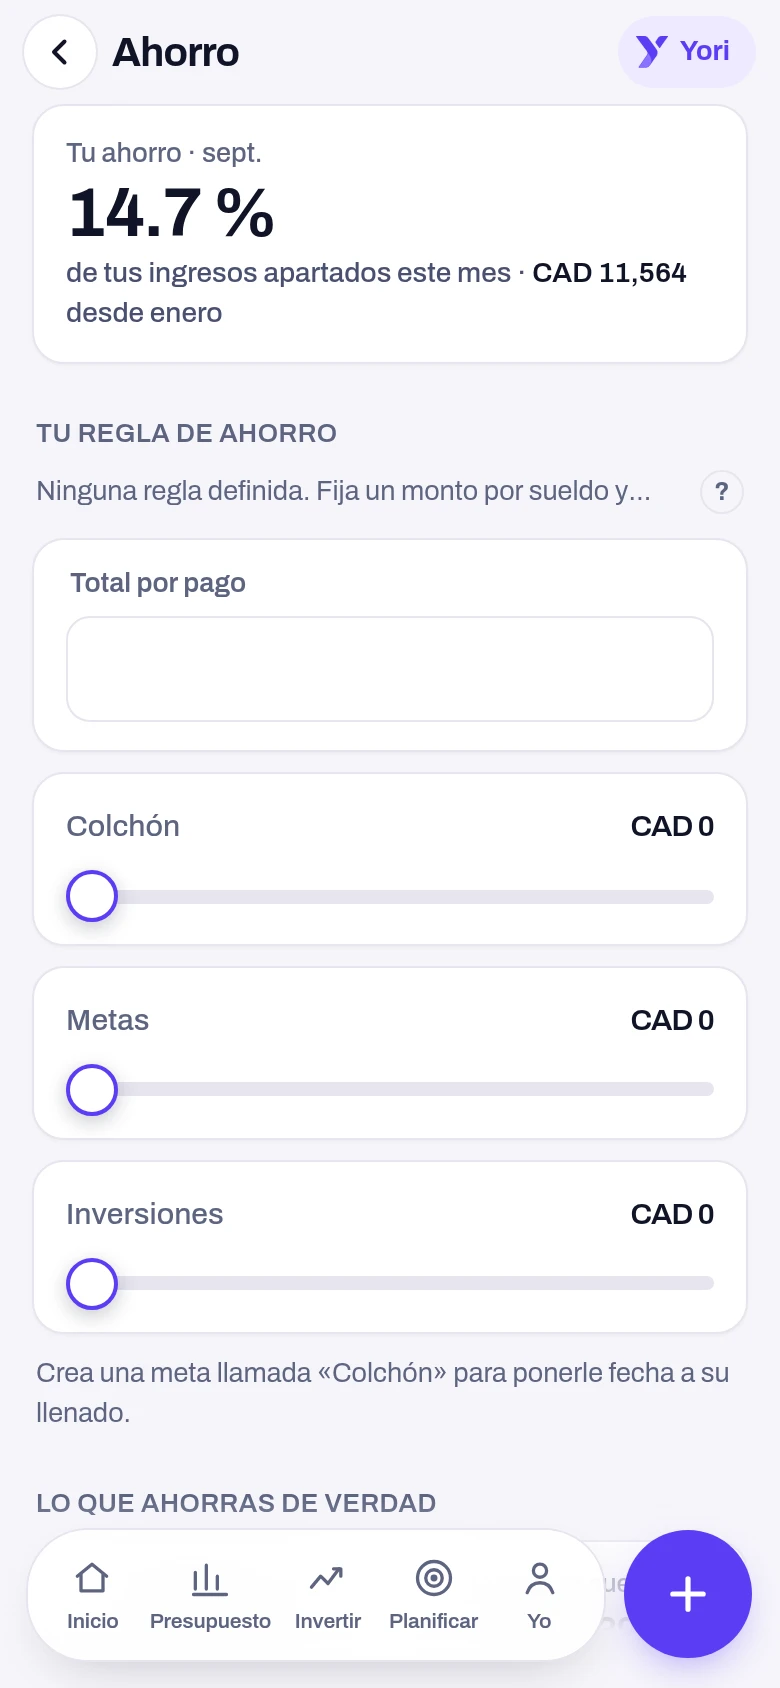
Una transferencia de ahorro única acaba siempre sirviendo para otra cosa. Yoseri divide los 800 $ en tres líneas con nombre: 300 $ al colchón, 200 $ a los objetivos fechados, 300 $ a las inversiones.
15 870 $ ahorrados, y Yoseri te dice a qué tipo duerme cada dólar.
Tres bolsillos, tres regímenes distintos. Un importe líquido y un importe invertido no son el mismo dinero — es esa distinción la que sostiene toda la simulación de pérdida de empleo.
«¿Y si perdiera mi empleo?» — 3,1 meses. Esa es la respuesta.
La simulación no adivina nada. Suma lo que tienes — 6 320 $ de colchón, 3 600 $ de inversiones vendibles — y lo divide por lo que gastas: 3 160 $ al mes, cuotas de deuda incluidas. 9 920 ÷ 3 160 = 3,1 meses.
Recortar un 20 % de tus gastos sin deudas — 364 $ al mes — te lleva de 3,1 a 3,5 meses de autonomía. Es la palanca más rápida de la que dispones, y la única que no depende de nadie más que de ti.
Un objetivo sin fecha es un deseo.
Tres objetivos, 12 270 $ ahorrados de 46 480 $ buscados, es decir, el 26 % del camino. Lisboa se ha retrasado un mes: está escrito en la línea, no escondido en un total.
1 556 $ al año son 129,67 $ al mes. Y cuatro años sobre tu entrada.
Un ahorro anual no significa nada mientras no esté ligado a una fecha. Las dos más fáciles pesan 756 $ ellas solas — es decir, 3,8 meses de tu entrada.
Lo que nos preguntan sobre el ahorro.
Una regla, un colchón, objetivos fechados — con el tiempo que hace falta antes de que la primera cifra signifique algo.
¿Hace Yoseri la transferencia de 800 $ por mí?+
No, y no tiene la capacidad técnica de hacerlo. La transferencia se queda en tu banco — Yoseri la sigue, calcula las fechas y te avisa cuando salta.
¿Por qué mi colchón es de 2,0 meses si tengo 6 320 $ apartados?+
Un colchón se cuenta en meses de gastos, no en dólares. Gastas 3 160 $ al mes de media, cuotas de deuda incluidas. 6 320 ÷ 3 160 = 2,0 meses.
¿Por qué la simulación dice 3,1 meses si mi colchón es de 2,0?+
En un mal momento no vivirías solo de tu colchón: la simulación añade tus 3 600 $ de inversiones vendibles. (6 320 + 3 600) ÷ 3 160 = 3,1 meses. Tus cuotas de deuda siguen contadas — nada se suspende en tus acreedores.
¿Por qué mi tasa de ahorro marca un 18,4 % en un sitio y un 16,2 % en otro?+
Porque son dos medidas distintas, y ninguna es falsa. El 18,4 % es el mes en curso: 800 $ ahorrados sobre 4 350 $ entrados en agosto. El 16,2 % son los últimos doce meses: 9 600 $ sobre 59 248 $ entrados.
¿Qué pasa si fallo una aportación?+
Nada se recupera solo, y la fecha se mueve. En tu entrada, 2 aportaciones fallidas de 30 ya están integradas en la fecha de 2038: no se calcula sobre la aportación prometida, sino sobre la aportación cobrada.
¿Están los objetivos y los escenarios en el plan gratuito?+
Sí. La regla, los tres bolsillos, el colchón, los objetivos fechados y la simulación de pérdida de empleo funcionan con entrada manual, sin credenciales bancarias.
El ahorro que se activa sin ti.
Una regla en cada nómina, un objetivo fechado, y la fecha de llegada que se recalcula.
La demo funciona con datos de prueba. No se pide ninguna credencial bancaria.
Para seguir con el tema.
El medio de Yoseri desmonta estos mecanismos con las cuentas a la vista, con ejemplos que puedes rehacer a mano.
¿Cuántos meses en tu colchón? «Tres» es una respuesta perezosa
La regla de los tres meses circula por todas partes sin decir nunca tres meses de qué. El cálculo correcto depende de tus gastos reales, de las deudas que hay que servir y de la estabilidad de tus ingresos.
· 5 min El GlosarioTasa de ahorro
La parte de tus ingresos netos que no gastas. El indicador más predictivo de tu trayectoria — y el más fácil de maquillar.
· 1 min El GlosarioVarianza
Tus resultados oscilan de forma natural alrededor de su media. Un mal año no demuestra que tu método esté roto — y un buen año no demuestra que funcione.
· 1 min El Análisis«Cuánto ahorrar al mes» no tiene respuesta en porcentaje
La pregunta supone un único destino. Hay tres, no rinden lo mismo, y el orden en que los llenas vale más que el importe que pones.
· 5 min El Breve«Ahorrar para un viaje» no es un objetivo
Un importe sin fecha no se puede seguir: nada dice si vas adelantado o atrasado. Añade la fecha y el mismo objetivo se vuelve una división que puedes comprobar cada mes.
· 2 min El GlosarioRegla del 72
Divide 72 entre tu tipo: obtienes los años para duplicar. Una división que se hace de cabeza, y que funciona igual con tu ahorro que con tu deuda.
· 1 min