El banco rechazó la autenticación. Lo que se transmitió: nada.
Todo tu patrimonio, en un solo lugar.
Todo lo que tienes, todo lo que debes.
Todas tus cuentas en una sola app. Bancos, tarjetas, efectivo, inversiones, bienes — y tu patrimonio neto, calculado como activos menos deudas.
Solo lectura, siempre
129 instituciones conectadas
Yoseri aún no está abierto fuera de Canadá.
Esta página describe el producto tal como funciona en Canadá. Los planes de pensiones, las cuentas con ventaja fiscal y los bancos conectados de aquí son canadienses: no se trasladan. Donde tú estás, sería más bien el plan público local, con las cuentas con ventaja fiscal locales y tu administración tributaria enfrente.
No pretendemos conocer esas reglas hoy: conectarlas es trabajo, no una traducción. Dinos dónde estás: el orden de apertura de los mercados se decide ahí.
Patrimonio neto
115 079,90 $ es lo que queda cuando se resta todo lo que debes.
No es la suma de tus cuentas. Son 342 520 $ de activos menos 227 441 $ de deudas — una sola cifra, cuatro líneas de un lado, cuatro del otro.
Tu vivienda representa el 81,7 % de tus activos. Tus cuentas, el 3,6 %.
Es lo primero que muestra la barra: lo que posees está muy concentrado y es muy poco líquido.
Cuatro líneas de activos, cuatro deudas, ninguna media
Vista a 1 mes, 6 meses, 1 año o desde el principio
Cada bien lleva su fecha de tasación, nunca un valor sin fuente
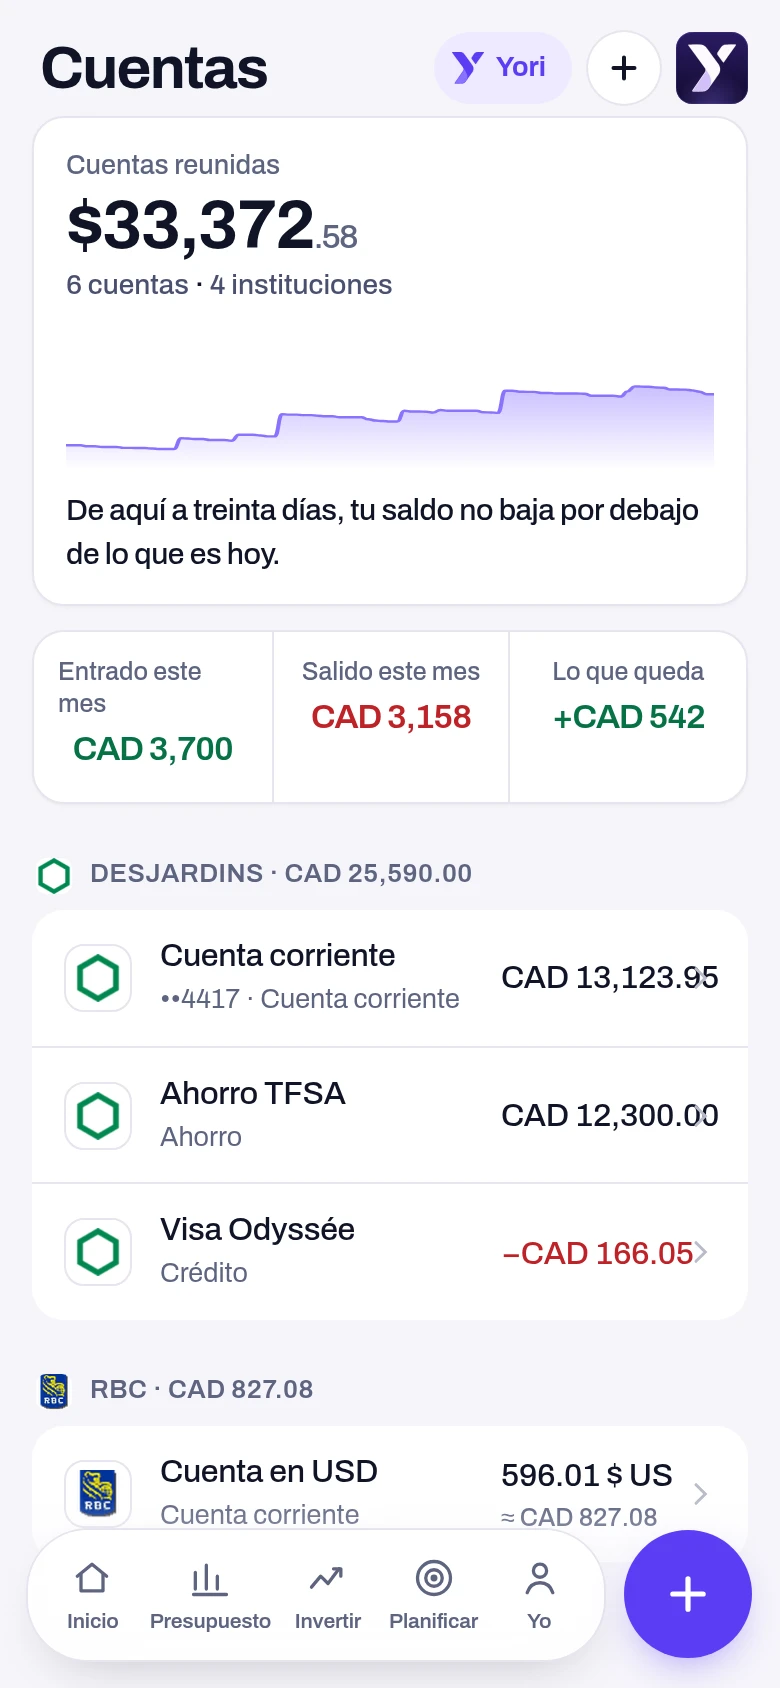
Cuentas reunidas
4 210,20 $ en la cuenta. 4 050,20 $ que puedes gastar de verdad.
La diferencia son 160 $ de operaciones pendientes: compras hechas y autorizadas, pero que el banco aún no ha contabilizado. La mayoría de las apps muestran el saldo contable y te dejan descubrir la diferencia tres días después.
Modo degradado
Dos cuentas leídas hace 12 minutos. Una tercera congelada desde ayer a las 22:10.
El estado lo lleva cada cuenta, no la app. El total sigue a la vista — 12 480,20 $ — pero está etiquetado como valor posiblemente caducado, con su último valor fiable y su hora.
Tus tarjetas
Un punto por encima del 30 %, y el cálculo cambia de bando.
Tres tarjetas, 9 000 $ de límite, 14 % utilizado — y una tarjeta al 31 %. La media no dice nada: lo que pesa en tu expediente crediticio es la tasa de utilización tarjeta por tarjeta. La ··0088 marca 1 240 $ de 4 000 $.
Tus bienes
68 400 $ en la vivienda, 5 800 $ en el vehículo.
La equidad es el valor menos lo que debes sobre él. Un bien financiado debe figurar en los dos sitios: el préstamo en el pasivo, el bien en el activo. Contarlo de un solo lado falsea el patrimonio neto.
Preguntas francas
Tres preguntas que nos hacen antes de conectar una cuenta.
Las respuestas son cortas porque las reglas lo son.
¿Puede Yoseri mover dinero entre mis cuentas?+
No. El acceso es de solo lectura.
Si mi banco se cae, ¿qué veo?+
El último valor fiable, con su hora. Cuando el Banco Nacional dejó de responder a las 22:10, la tarjeta siguió a la vista en −1 240,60 $, marcada como caducado · desde ayer a las 22:10, y el total llevó la mención «valor posiblemente caducado».
¿Por qué mi coche aparece en el activo y en el pasivo?+
Porque es las dos cosas. El vehículo vale 14 200 $ en el activo, el préstamo pendiente de 8 400 $ figura en el pasivo, y tu equidad real es de 5 800 $.
Todas tus cuentas en una sola pantalla.
Bancos, tarjetas, efectivo e inversiones, con el saldo realmente disponible.
La demo funciona con datos de prueba. No se pide ninguna credencial bancaria.
Yoseri News
Para seguir con el tema.
El medio de Yoseri desmonta estos mecanismos con las cuentas a la vista, con ejemplos que puedes rehacer a mano.
La Investigación
Tu coche no te cuesta 289 $ al mes
La cuota del préstamo es la mitad visible. Contando la depreciación y los intereses, el coste real llega a 525 $ al mes — de los cuales 221 $ no los ves pasar por ningún sitio.
· 7 min El GlosarioPatrimonio neto
Lo que posees menos lo que debes. La única cifra que resume una situación financiera en un solo número — a condición de contar los dos lados.
· 1 min El GlosarioLiquidez
Cae un imprevisto y tu dinero está en las paredes. La liquidez es la velocidad a la que un activo vuelve a ser dinero utilizable, sin pérdida.
· 1 min El BreveTus comisiones de cuenta salen exactamente a un dólar al día
365,40 $ en doce meses, en cuatro líneas de las que nunca has leído tres. Ninguna pasa de 17 $, y por eso precisamente ninguna se nota.
· 2 min El BreveTu dinero solo puede estar en un sitio a la vez
Amortizar, ahorrar o invertir: cada dólar destinado a algo es un dólar que no está en otro sitio. Ese coste no aparece en ningún extracto.
· 2 min El BreveTu extracto dice 200 $, la tarjeta cobra sobre 933 $
Los intereses de una tarjeta no se aplican al saldo impreso en el extracto. Se aplican al saldo medio diario — y la diferencia se cuenta en múltiplos.
· 2 min El BreveCrees que tienes 2,9 meses por delante. Tienes 1,4.
8 640 $ repartidos en tres cuentas parecen un colchón. Dos de las tres no pueden servir — una es tu fondo de maniobra, la otra ya tiene destino.
· 2 min El BreveTu cuenta muestra 1 420 $. Puedes gastar 278.
Dos cifras conviven en la misma pantalla: el saldo contable y el saldo disponible. Es el segundo el que decide si tu recibo pasa — y casi nunca es el que se mira.
· 2 min El GlosarioDinero disponible
Lo que te queda una vez pagado lo que no puedes dejar de pagar. Es la única cifra que dice si un mes es sostenible — y no está en ningún extracto.
· 1 min