Lo que queda del mes, calculado de verdad.
Sigue todos tus gastos con Yoseri. Sobres, calendario, recurrencias — y lo que queda del mes calculado de verdad, después de lo que aún tiene que salir.
Yoseri aún no está abierto fuera de Canadá.
Esta página describe el producto tal como funciona en Canadá. Los planes de pensiones, las cuentas con ventaja fiscal y los bancos conectados de aquí son canadienses: no se trasladan. Donde tú estás, sería más bien el plan público local, con las cuentas con ventaja fiscal locales y tu administración tributaria enfrente.
No pretendemos conocer esas reglas hoy: conectarlas es trabajo, no una traducción. Dinos dónde estás: el orden de apertura de los mercados se decide ahí.
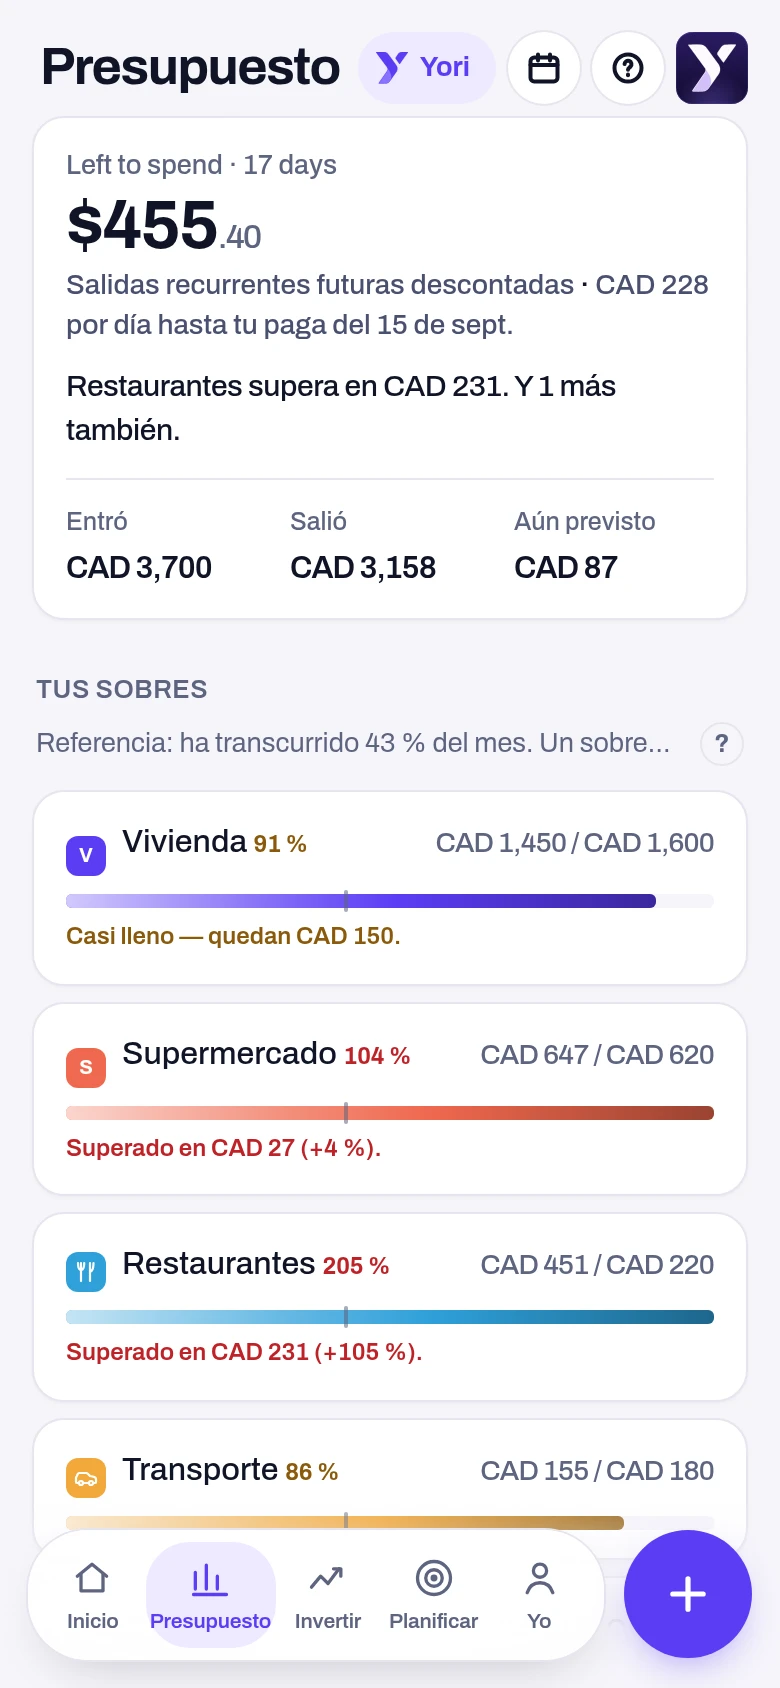
Tu saldo no es lo que te queda.
El 20 de agosto tu cuenta corriente marca 4 210,20 $. Pero aún van a salir 1 604 $ antes del 31.
58 $ al día es el presupuesto. 64 $ eres tú.
Yoseri no se limita a dividir lo que queda entre los días que quedan. Compara ese presupuesto diario con tu ritmo real de los veinte primeros días: 64 $ al día.
Siete sobres. Ni diez, ni treinta.
Tus topes suman 2 750 $, es decir, el 63 % de tus ingresos de 4 350 $. El resto va al ahorro y a amortizar deudas.
Un tope se fija sobre tu mediana, no sobre tus ganas.
Cuando tocas un tope, Yoseri muestra lo que has gastado de verdad. Tu compra tiene una mediana de 512 $ en doce meses: un tope de 600 $ te deja un 17 % de margen.
Tus restaurantes subieron un 21 % en un mes — 219 $ en julio, 265 $ en agosto — con un importe medio estable de 22 $. Lo que cambió es la frecuencia: doce salidas en vez de diez.
Ya sabes que el 28 va a ir justo.
Cada recurrencia, cada vencimiento y cada entrada esperada se coloca en los catorce próximos días. Yoseri saca de ahí tu punto bajo del mes — 2 107 $, el 28 — antes de que llegue, mientras aún puedes mover algo.
Un ingreso variable se presupuesta sobre su suelo, no sobre su media.
En doce meses has cobrado 59 248 $, un 6,2 % más que el año anterior. Son 4 937 $ al mes de media, pero tu suelo está en 3 350 $.
Siete entradas de cada diez caben en un toque.
Una plantilla guarda el importe, el sobre y el comercio. Ocho plantillas cubren el 71 % de tus treinta y cuatro entradas mensuales: la compra semanal de 60 $, el café de la mañana de 7 $, el depósito de gasolina de 55 $, el abono STM de 97 $.
Lo que nos preguntan antes de empezar.
Cada respuesta se apoya en el caso tipo — el mes, los sobres, los importes — y dice dónde se detiene el cálculo.
¿Por qué lo que me queda del mes está tan lejos de mi saldo?+
Porque un saldo no sabe lo que viene. Tu cuenta corriente marca 4 210,20 $, pero aún van a salir 1 604 $ antes del 31: la hipoteca del 26, la compra y el transporte pendientes, dos suscripciones y la provisión anual repartida.
¿El pago de mi tarjeta de crédito se cuenta dos veces?+
No. Los 1 240,60 $ del 28 no aparecen en «lo que queda por salir», aunque sí saldrán de tu cuenta.
¿Qué pasa si me paso de un sobre?+
Pasarse se arrastra, igual que el sobrante. Restaurantes se pasó 45 $ el mes pasado: su tope de septiembre será de 175 $, no de 220 $.
¿Sabe Yoseri qué hago con mi dinero en efectivo?+
No, y lo dice. Asignas tu efectivo en unos gestos — 32 $ en la compra, 20 $ en transporte — y los 24 $ restantes se muestran como no asignados, nunca repartidos al azar para que quede bonito.
¿Funciona sin conectar mi banco?+
Sí, y es gratis de por vida. Treinta y cuatro entradas al mes, el 71 % en un toque gracias a las plantillas, más las recurrencias que se repiten solas: unos tres minutos por semana.
¿Cuánto tarda Yoseri en decirme algo útil?+
El presupuesto y los sobres existen desde la primera entrada. El primer hallazgo llega hacia la tercera semana, cuando un patrón se hace visible, y las comparaciones de un año a otro después de doce meses.
Tu mes, sobre a sobre.
Mira lo que queda por gastar hasta la próxima nómina, y lo que ya está comprometido.
La demo funciona con datos de prueba. No se pide ninguna credencial bancaria.
Para seguir con el tema.
El medio de Yoseri desmonta estos mecanismos con las cuentas a la vista, con ejemplos que puedes rehacer a mano.
Un presupuesto por sobres sin arrastre no es un presupuesto
Si pasarte del sobre no te cuesta nada al mes siguiente, tu tope es solo decoración. El arrastre es lo que convierte tu intención en una restricción.
· 4 min El BreveIngresos variables: presupuesta sobre tu suelo, nunca sobre tu media
Un ingreso que oscila entre 380 $ y 1 840 $ no tiene media útil. Presupuestar sobre ella es gastar un buen mes como si fuera normal.
· 2 min El GlosarioArrastre de sobre
Lo que te queda — o lo que te falta — al final del mes, trasladado al siguiente. Es el mecanismo que separa un presupuesto de una buena intención.
· 1 min El AnálisisLa regla 50/30/20 supone un alquiler que no tienes
Concede el 50 % a tus necesidades. Con un 40 % de alquiler, te quedan 310 $ para comer, moverte y asegurarte. La regla no falla un poco: se rompe.
· 5 min El BrevePresupuestar sobre dos pagas al mes te hace olvidar 4 062 $ al año
El año tiene veintiséis quincenas y doce meses. Dos meses al año reciben tres pagas — y un presupuesto construido sobre dos las trata como sorpresa en vez de como algo debido.
· 2 min El GlosarioDinero disponible
Lo que te queda una vez pagado lo que no puedes dejar de pagar. Es la única cifra que dice si un mes es sostenible — y no está en ningún extracto.
· 1 min El AnálisisPagar cada dos semanas quita tres años y medio a la hipoteca
El pago acelerado cada dos semanas no es un truco financiero. Es una decimotercera mensualidad al año, disfrazada de calendario.
· 6 min El GlosarioAmortización
Tu mensualidad no se mueve nunca. Lo que lleva dentro, sí: en veinticinco años, esperas diez y medio a que el capital supere a los intereses.
· 1 min El BreveTu dinero solo puede estar en un sitio a la vez
Amortizar, ahorrar o invertir: cada dólar destinado a algo es un dólar que no está en otro sitio. Ese coste no aparece en ningún extracto.
· 2 min