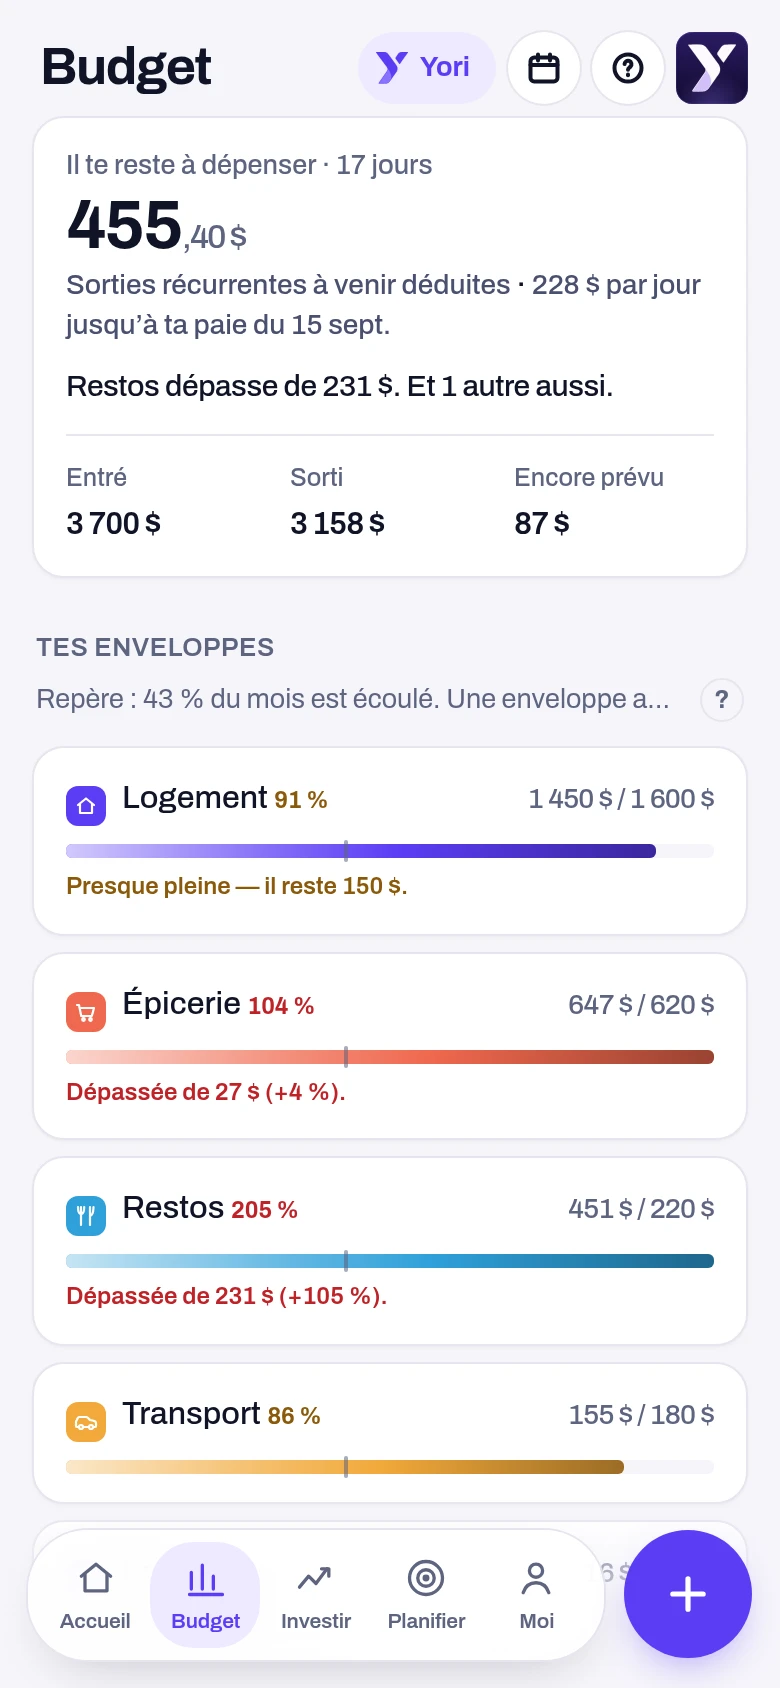
Le reste du mois, calculé pour vrai.
Suis toutes tes dépenses avec Yoseri. Enveloppes, calendrier, récurrences — et le reste du mois calculé pour vrai, après ce qui doit encore sortir.
Yoseri n’est pas encore ouvert en dehors du Canada.
Cette page décrit le produit tel qu’il fonctionne au Canada. Les régimes de retraite, les abris fiscaux et les banques branchées y sont canadiens : ils ne se transposent pas. Chez toi, ce serait plutôt le régime public local, avec les abris fiscaux locaux comme abris fiscaux et ton administration fiscale en face.
On ne prétend pas connaître ces règles aujourd’hui — les brancher demande du travail, pas une traduction. Dis-nous où tu es : l’ordre d’ouverture des marchés se décide là.
Ton solde n’est pas ton reste.
Le 20 août, ton compte chèque affiche 4 210,20 $. Mais 1 604 $ vont encore sortir avant le 31.
58 $ par jour, c’est le budget. 64 $, c’est toi.
Yoseri ne se contente pas de diviser ce qui reste par les jours restants. Il compare ce budget quotidien à ton rythme réel des vingt premiers jours : 64 $ par jour.
Sept enveloppes. Pas dix, pas trente.
Tes plafonds totalisent 2 750 $, soit 63 % de ton revenu de 4 350 $. Le reste va à l’épargne et au remboursement des dettes.
Un plafond se fixe sur ta médiane, pas sur ton envie.
Quand tu touches à un plafond, Yoseri affiche ce que tu as réellement dépensé. Ton épicerie a une médiane de 512 $ sur douze mois : un plafond à 600 $ te laisse 17 % de marge.
Tes restaurants ont augmenté de 21 % en un mois — 219 $ en juillet, 265 $ en août — avec un montant moyen stable à 22 $. C’est la fréquence qui a changé : douze sorties au lieu de dix.
Tu sais déjà que le 28 sera serré.
Chaque récurrence, chaque échéance et chaque entrée attendue se pose sur les quatorze prochains jours. Yoseri en tire ton point bas du mois — 2 107 $, le 28 — avant qu’il arrive, pendant que tu peux encore décaler quelque chose.
Un revenu variable se budgète sur son plancher, pas sur sa moyenne.
Sur douze mois, tu as encaissé 59 248 $, soit 6,2 % de plus que l’année précédente. Ça fait 4 937 $ par mois en moyenne — mais ton plancher est à 3 350 $.
Sept saisies sur dix tiennent en une touche.
Un modèle enregistre le montant, l’enveloppe et le commerçant. Huit modèles couvrent 71 % de tes trente-quatre saisies mensuelles : l’épicerie hebdo à 60 $, le café du matin à 7 $, le plein d’essence à 55 $, la passe STM à 97 $.
Ce qu’on nous demande avant de commencer.
Chaque réponse s’appuie sur le cas type — le mois, les enveloppes, les montants — et dit où le calcul s’arrête.
Pourquoi mon reste du mois est-il si loin de mon solde ?+
Parce qu’un solde ne sait pas ce qui s’en vient. Ton compte chèque affiche 4 210,20 $, mais 1 604 $ vont encore sortir avant le 31 : l’hypothèque du 26, l’épicerie et le transport à venir, deux abonnements et la provision annuelle lissée.
Le paiement de ma carte de crédit est-il compté deux fois ?+
Non. Les 1 240,60 $ du 28 n’apparaissent pas dans « ce qui reste à sortir », même s’ils quitteront bien ton compte.
Que se passe-t-il si je dépasse une enveloppe ?+
Le dépassement se reporte, comme le surplus. Restaurants a dépassé de 45 $ le mois dernier : son plafond de septembre sera 175 $, pas 220 $.
Yoseri sait-il ce que je fais de mon argent comptant ?+
Non, et il le dit. Tu affectes tes espèces en quelques gestes — 32 $ en épicerie, 20 $ en transport — et les 24 $ restants sont affichés comme non affectés, jamais répartis au hasard pour faire joli.
Est-ce que ça fonctionne sans connecter ma banque ?+
Oui, et c’est gratuit à vie. Trente-quatre saisies par mois, dont 71 % en une touche grâce aux modèles, plus les récurrences qui se répètent seules : environ trois minutes par semaine.
Combien de temps avant que Yoseri me dise quelque chose d’utile ?+
Le budget et les enveloppes existent dès la première saisie. Le premier constat arrive vers la troisième semaine, quand un motif devient visible, et les comparaisons d’une année à l’autre après douze mois.
Ton mois, enveloppe par enveloppe.
Vois ce qui reste à dépenser d’ici la prochaine paie, et ce qui est déjà engagé.
La démo tourne sur des données de test. Aucun identifiant bancaire n’est demandé.
À lire sur le sujet.
Le média de Yoseri déplie ces mécanismes calcul à l’appui, avec des exemples chiffrés que tu peux refaire à la main.
Un budget par enveloppes sans report n’est pas un budget
Si dépasser ton enveloppe ne te coûte rien le mois suivant, ton plafond n’est qu’une décoration. Le report est ce qui transforme ton intention en contrainte.
· 4 min La BrèveRevenu variable : budgète sur ton plancher, jamais sur ta moyenne
Un revenu qui oscille entre 380 $ et 1 840 $ n’a pas de moyenne utile. Budgéter dessus revient à dépenser un bon mois comme s’il était normal.
· 2 min Le LexiqueReport d’enveloppe
Ce qui te reste — ou ce qui te manque — à la fin du mois, transmis au mois suivant. C’est le mécanisme qui sépare un budget d’une bonne intention.
· 1 min Le DécryptageLa règle 50/30/20 suppose un loyer que tu n’as pas
Elle accorde 50 % à tes besoins. À 40 % de loyer, il te reste 310 $ pour manger, te déplacer et t’assurer. La règle ne se rate pas un peu : elle se casse.
· 5 min La BrèveBudgéter sur deux paies par mois te fait oublier 4 062 $ par an
L’année compte vingt-six quinzaines et douze mois. Deux mois par an reçoivent trois paies — et un budget bâti sur deux les traite comme une surprise au lieu d’un dû.
· 2 min Le LexiqueReste à vivre
Ce qu’il te reste une fois payé ce que tu ne peux pas ne pas payer. C’est le seul chiffre qui dise si un mois est tenable — et il ne figure sur aucun relevé.
· 1 min Le DécryptagePayer aux deux semaines enlève trois ans et demi à l’hypothèque
Le paiement accéléré aux deux semaines n’est pas un tour de passe-passe financier. C’est une treizième mensualité par an, déguisée en calendrier.
· 6 min Le LexiqueAmortissement
Ta mensualité ne bouge jamais. Ce qu’il y a dedans, si : sur vingt-cinq ans, tu attends dix ans et demi avant que le capital dépasse les intérêts.
· 1 min La BrèveTon argent ne peut être qu’à un seul endroit à la fois
Rembourser, épargner ou investir : chaque dollar affecté quelque part est un dollar qui n’est pas ailleurs. Ce coût-là n’apparaît sur aucun relevé.
· 2 min