Une règle suivie, pas un virement fait à ta place.
Épargne sans y penser. Une règle déclenchée à chaque paie, un coussin de sécurité, des objectifs datés — et l’écart vers chacun, toujours visible.
Yoseri n’est pas encore ouvert en dehors du Canada.
Cette page décrit le produit tel qu’il fonctionne au Canada. Les régimes de retraite, les abris fiscaux et les banques branchées y sont canadiens : ils ne se transposent pas. Chez toi, ce serait plutôt le régime public local, avec les abris fiscaux locaux comme abris fiscaux et ton administration fiscale en face.
On ne prétend pas connaître ces règles aujourd’hui — les brancher demande du travail, pas une traduction. Dis-nous où tu es : l’ordre d’ouverture des marchés se décide là.
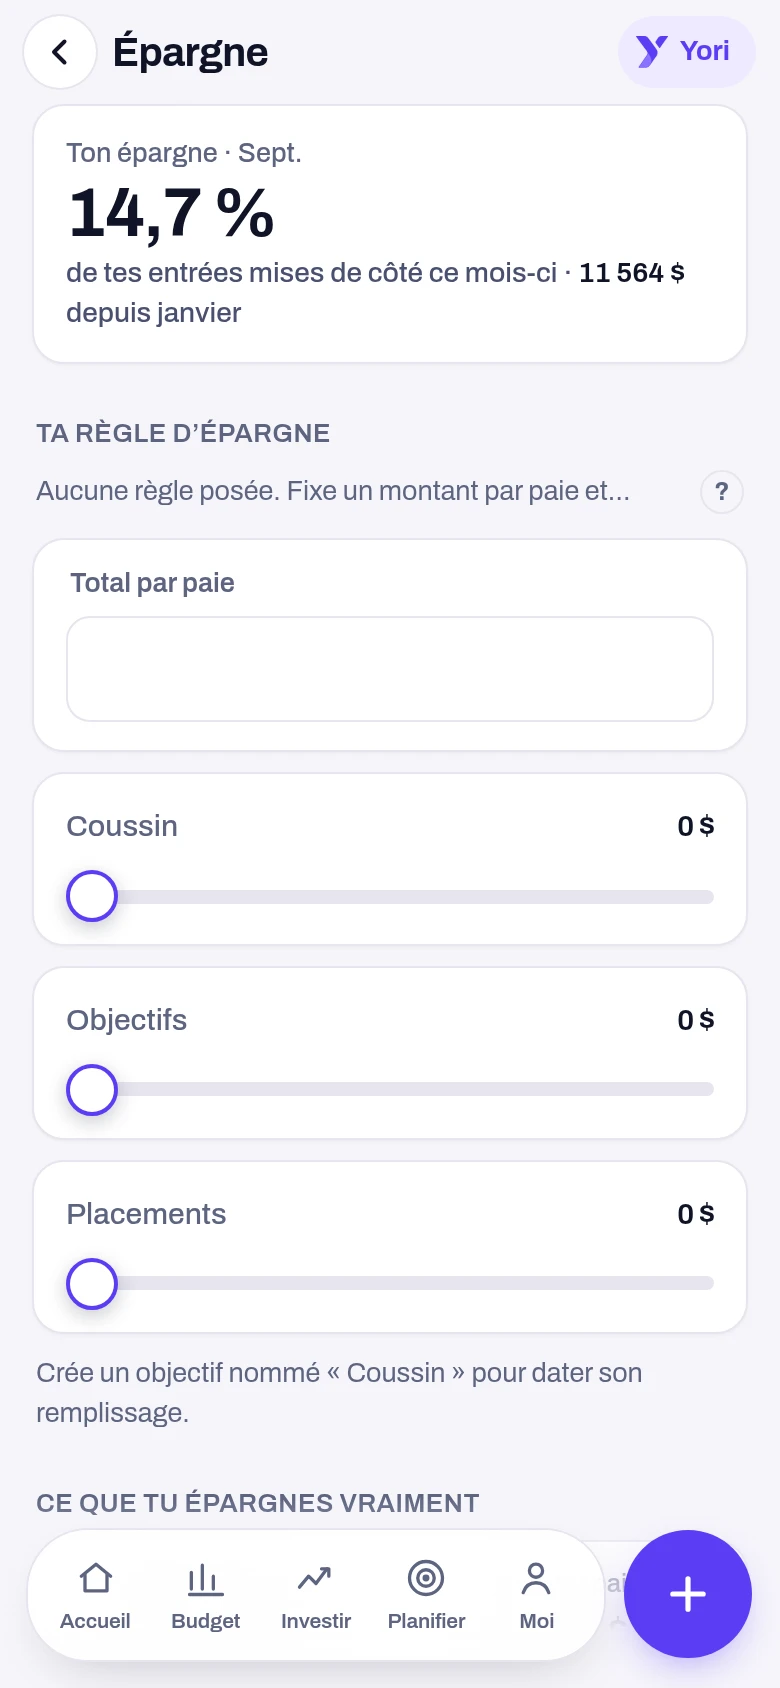
800 $ par paie, répartis avant d’exister sur ton compte.
Le seul mécanisme d’épargne qui tienne dans la durée : un montant part le jour de ta paie, pas à la fin du mois avec ce qui reste. 800 $ sur un revenu de 4 350 $, c’est 18,4 % de ce que tu gagnes.
Un seul montant, trois destinations décidées d’avance.
Un virement d’épargne unique finit toujours par servir à autre chose. Yoseri découpe les 800 $ en trois lignes nommées : 300 $ au coussin, 200 $ aux objectifs datés, 300 $ aux placements.
15 870 $ épargnés, et Yoseri te dit à quel taux chaque dollar dort.
Trois poches, trois régimes différents. Un montant liquide et un montant investi ne sont pas le même argent — c’est la distinction qui fait toute la simulation de perte d’emploi.
« Et si je perdais mon emploi ? » — 3,1 mois. Voilà la réponse.
La simulation ne devine rien. Elle additionne ce que tu as — 6 320 $ de coussin, 3 600 $ de placements vendables — et divise par ce que tu dépenses : 3 160 $ par mois, mensualités de dettes comprises. 9 920 ÷ 3 160 = 3,1 mois.
Couper 20 % de tes dépenses hors dettes — 364 $ par mois — te fait passer de 3,1 à 3,5 mois d’autonomie. C’est le levier le plus rapide dont tu disposes, et le seul qui ne dépende de personne d’autre que toi.
Un objectif sans date, c’est un souhait.
Trois objectifs, 12 270 $ épargnés sur 46 480 $ visés, soit 26 % du chemin. Lisbonne a pris un mois de retard : c’est écrit sur la ligne, pas caché dans un total.
1 556 $ par an, c’est 129,67 $ par mois. Et quatre ans sur ta mise de fonds.
Une économie annuelle ne veut rien dire tant qu’elle n’est pas rattachée à une date. Les deux plus faciles pèsent 756 $ à elles seules — soit 3,8 mois de ta mise de fonds.
Ce qu’on nous demande sur l’épargne.
Une règle, un coussin, des objectifs datés — avec le délai qu’il faut avant que le premier chiffre veuille dire quelque chose.
Est-ce que Yoseri fait le virement de 800 $ à ma place ?+
Non, et il n’en a pas le pouvoir technique. Le virement reste chez ta banque — Yoseri suit, calcule les dates et te prévient quand ça saute.
Pourquoi mon coussin fait 2,0 mois si j’ai 6 320 $ de côté ?+
Un coussin se compte en mois de dépenses, pas en dollars. Tu dépenses 3 160 $ par mois en moyenne, mensualités de dettes comprises. 6 320 ÷ 3 160 = 2,0 mois.
Pourquoi la simulation dit 3,1 mois alors que mon coussin fait 2,0 ?+
En cas de coup dur, tu ne vivrais pas que sur ton coussin : la simulation ajoute tes 3 600 $ de placements vendables. (6 320 + 3 600) ÷ 3 160 = 3,1 mois. Tes mensualités de dettes restent comptées — rien ne se suspend chez tes créanciers.
Pourquoi mon taux d’épargne affiche 18,4 % à un endroit et 16,2 % à un autre ?+
Parce que ce sont deux mesures différentes, et qu’aucune n’est fausse. 18,4 %, c’est le mois en cours : 800 $ épargnés sur 4 350 $ entrés en août. 16,2 %, c’est les douze derniers mois : 9 600 $ sur 59 248 $ entrés.
Que se passe-t-il si je manque un versement ?+
Rien ne se rattrape tout seul, et la date bouge. Sur ta mise de fonds, 2 versements manqués sur 30 sont déjà intégrés à la date de 2038 : elle n’est pas calculée sur le versement promis, mais sur le versement encaissé.
Les objectifs et les scénarios sont-ils dans la formule gratuite ?+
Oui. La règle, les trois poches, le coussin, les objectifs datés et la simulation de perte d’emploi fonctionnent en saisie manuelle, sans identifiant bancaire.
L’épargne qui se déclenche sans toi.
Une règle à chaque paie, un objectif daté, et la date d’arrivée qui se recalcule.
La démo tourne sur des données de test. Aucun identifiant bancaire n’est demandé.
À lire sur le sujet.
Le média de Yoseri déplie ces mécanismes calcul à l’appui, avec des exemples chiffrés que tu peux refaire à la main.
Combien de mois dans ton coussin ? « Trois » est une réponse paresseuse
La règle des trois mois circule partout sans jamais dire trois mois de quoi. Le bon calcul dépend de tes dépenses réelles, de tes dettes à servir et de la stabilité de ton revenu.
· 5 min Le LexiqueTaux d’épargne
La part de ton revenu net que tu ne dépenses pas. L’indicateur le plus prédictif de ta trajectoire — et le plus facile à maquiller.
· 1 min Le LexiqueVariance
Tes résultats oscillent naturellement autour de leur moyenne. Une mauvaise année ne prouve pas que ta méthode est cassée — et une bonne année ne prouve pas qu’elle marche.
· 1 min Le Décryptage« Combien épargner par mois » n’a pas de réponse en pourcentage
La question suppose une seule destination. Il y en a trois, elles ne rapportent pas la même chose, et l’ordre dans lequel tu les remplis vaut plus que le montant que tu y mets.
· 5 min La Brève« Mettre de côté pour un voyage » n’est pas un objectif
Un montant sans date ne se suit pas : rien ne dit si tu es en avance ou en retard. Ajoute la date, et le même objectif devient une division que tu peux vérifier chaque mois.
· 2 min Le LexiqueRègle de 72
Divise 72 par ton taux : tu obtiens le nombre d’années pour doubler. Une division qu’on peut faire de tête, et qui marche aussi bien sur ton épargne que sur ta dette.
· 1 min