La banque a refusé l’authentification. Ce qui a été transmis : rien.
Tout ton patrimoine, en un seul endroit.
Tout ce que tu as, tout ce que tu dois.
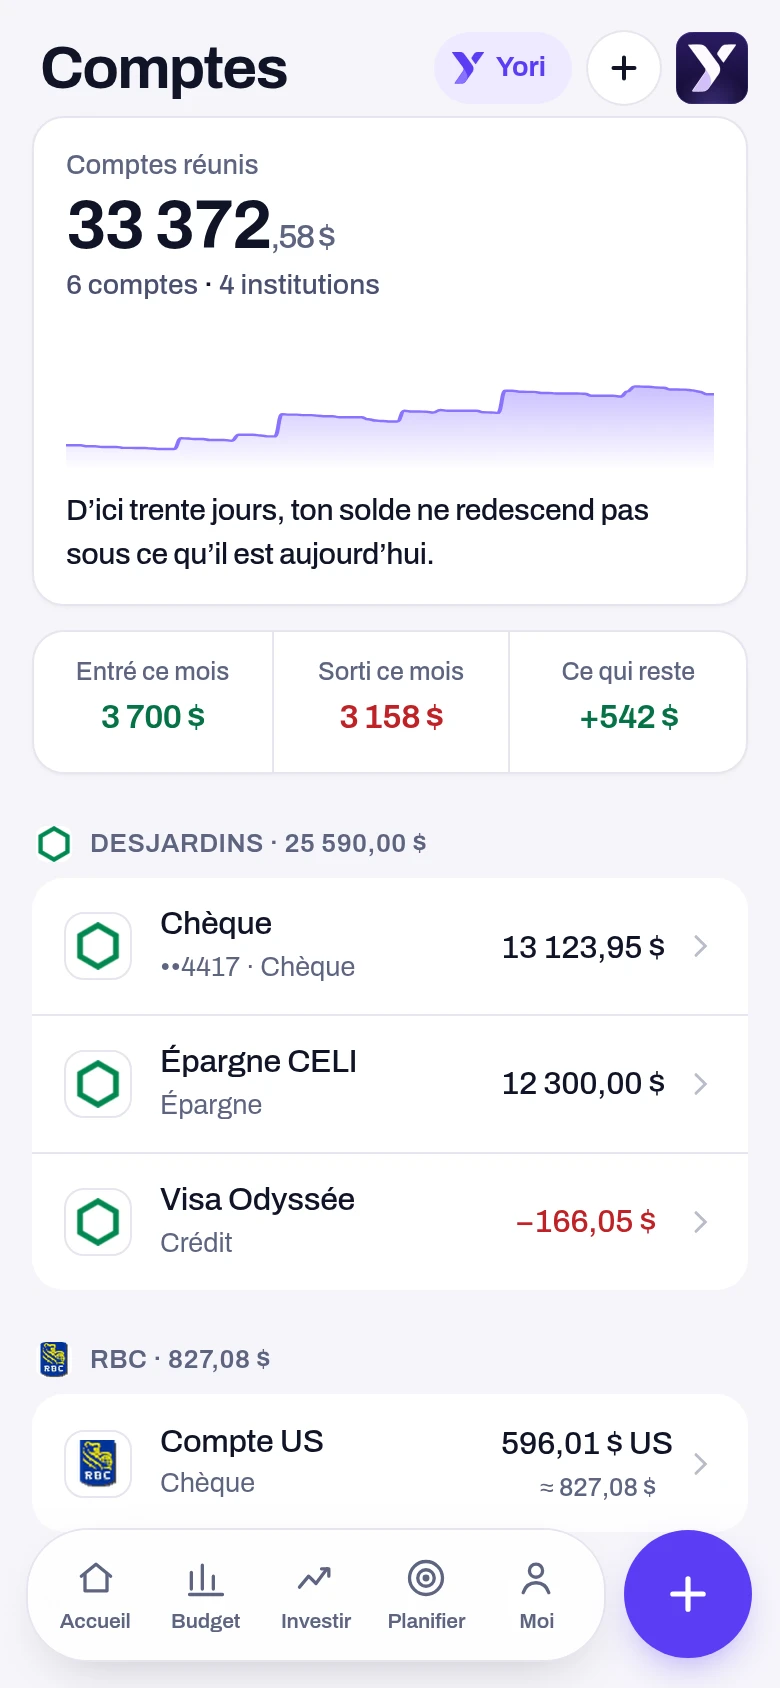
Tous tes comptes dans une seule app. Banques, cartes, espèces, placements, biens — et ta valeur nette, calculée actifs moins dettes.
Lecture seule, toujours
129 institutions connectées
Yoseri n’est pas encore ouvert en dehors du Canada.
Cette page décrit le produit tel qu’il fonctionne au Canada. Les régimes de retraite, les abris fiscaux et les banques branchées y sont canadiens : ils ne se transposent pas. Chez toi, ce serait plutôt le régime public local, avec les abris fiscaux locaux comme abris fiscaux et ton administration fiscale en face.
On ne prétend pas connaître ces règles aujourd’hui — les brancher demande du travail, pas une traduction. Dis-nous où tu es : l’ordre d’ouverture des marchés se décide là.
Patrimoine net
115 079,90 $, c’est ce qui reste quand on soustrait tout ce que tu dois.
Ce n’est pas la somme de tes comptes. C’est 342 520 $ d’actifs moins 227 441 $ de dettes — un seul chiffre, quatre lignes d’un côté, quatre de l’autre.
Ton immobilier porte 81,7 % de tes actifs. Tes comptes, 3,6 %.
C’est la première chose que la barre montre : ce que tu possèdes est très concentré, et très peu liquide.
Quatre lignes d’actifs, quatre dettes, aucune moyenne
Vue à 1 mois, 6 mois, 1 an ou depuis le début
Chaque bien porte sa date d’estimation, jamais une valeur sans source
Comptes réunis
4 210,20 $ au compte. 4 050,20 $ que tu peux vraiment dépenser.
L’écart, ce sont 160 $ d’opérations en attente : des achats faits, autorisés, mais pas encore comptabilisés par la banque. La plupart des applications montrent le solde comptable et te laissent découvrir la différence trois jours plus tard.
Mode dégradé
Deux comptes lus il y a 12 minutes. Un troisième figé depuis hier 22 h 10.
L’état est porté par chaque compte, pas par l’app. Le total reste affiché — 12 480,20 $ — mais il est étiqueté valeur possiblement périmée, avec sa dernière valeur fiable et son heure.
Tes cartes
Un point au-dessus de 30 %, et le calcul change de camp.
Trois cartes, 9 000 $ de limite, 14 % utilisé — et une carte à 31 %. La moyenne ne dit rien : ce qui pèse sur ton dossier de crédit, c’est le taux d’utilisation carte par carte. La ··0088 affiche 1 240 $ sur 4 000 $.
Tes biens
68 400 $ sur le logement, 5 800 $ sur le véhicule.
L’équité, c’est la valeur moins ce que tu dois dessus. Un bien financé doit figurer aux deux endroits : le prêt au passif, le bien à l’actif. Le compter d’un seul côté fausse le patrimoine net.
Questions franches
Trois questions qu’on nous pose avant de connecter un compte.
Les réponses sont courtes parce que les règles le sont.
Est-ce que Yoseri peut déplacer de l’argent entre mes comptes ?+
Non. L’accès est en lecture seule.
Si ma banque tombe, qu’est-ce que je vois ?+
La dernière valeur fiable, avec son heure. Quand la Banque Nationale a cessé de répondre à 22 h 10, la carte est restée affichée à −1 240,60 $, marquée périmé · depuis hier 22 h 10, et le total a porté la mention « valeur possiblement périmée ».
Pourquoi ma voiture apparaît-elle à l’actif et au passif ?+
Parce qu’elle est les deux. Le véhicule vaut 14 200 $ à l’actif, le prêt restant de 8 400 $ figure au passif, et ton équité réelle est de 5 800 $.
Tous tes comptes sur un seul écran.
Banques, cartes, espèces et placements, avec le solde réellement disponible.
La démo tourne sur des données de test. Aucun identifiant bancaire n’est demandé.
Yoseri News
À lire sur le sujet.
Le média de Yoseri déplie ces mécanismes calcul à l’appui, avec des exemples chiffrés que tu peux refaire à la main.
L’Enquête
Ta voiture ne te coûte pas 289 $ par mois
Le versement du prêt, c’est la moitié visible. En comptant la dépréciation et les intérêts, le coût réel atteint 525 $ par mois — dont 221 $ que tu ne vois passer nulle part.
· 7 min Le LexiquePatrimoine net
Ce que tu possèdes moins ce que tu dois. Le seul chiffre qui résume une situation financière en un nombre — à condition de compter les deux côtés.
· 1 min Le LexiqueLiquidité
Un imprévu tombe et ton argent est dans les murs. La liquidité, c’est la vitesse à laquelle un actif redevient de l’argent utilisable, sans perte.
· 1 min La BrèveTes frais de compte font exactement un dollar par jour
365,40 $ sur douze mois, en quatre lignes dont trois que tu n’as jamais lues. Aucune ne dépasse 17 $, et c’est précisément pour ça qu’aucune ne se remarque.
· 2 min La BrèveTon argent ne peut être qu’à un seul endroit à la fois
Rembourser, épargner ou investir : chaque dollar affecté quelque part est un dollar qui n’est pas ailleurs. Ce coût-là n’apparaît sur aucun relevé.
· 2 min La BrèveTon relevé dit 200 $, la carte calcule sur 933 $
Les intérêts d’une carte ne portent pas sur le solde imprimé sur le relevé. Ils portent sur le solde moyen quotidien — et l’écart se compte en multiples.
· 2 min La BrèveTu crois avoir 2,9 mois devant toi. Tu en as 1,4.
8 640 $ répartis sur trois comptes ressemblent à un coussin. Deux des trois ne peuvent pas servir — l’un est ton fonds de roulement, l’autre a déjà une destination.
· 2 min La BrèveTon compte affiche 1 420 $. Tu peux en dépenser 278.
Deux chiffres cohabitent sur le même écran : le solde comptable et le solde disponible. C’est le second qui décide si ton prélèvement passe — et ce n’est presque jamais celui qu’on regarde.
· 2 min Le LexiqueReste à vivre
Ce qu’il te reste une fois payé ce que tu ne peux pas ne pas payer. C’est le seul chiffre qui dise si un mois est tenable — et il ne figure sur aucun relevé.
· 1 min